Дві складові результату
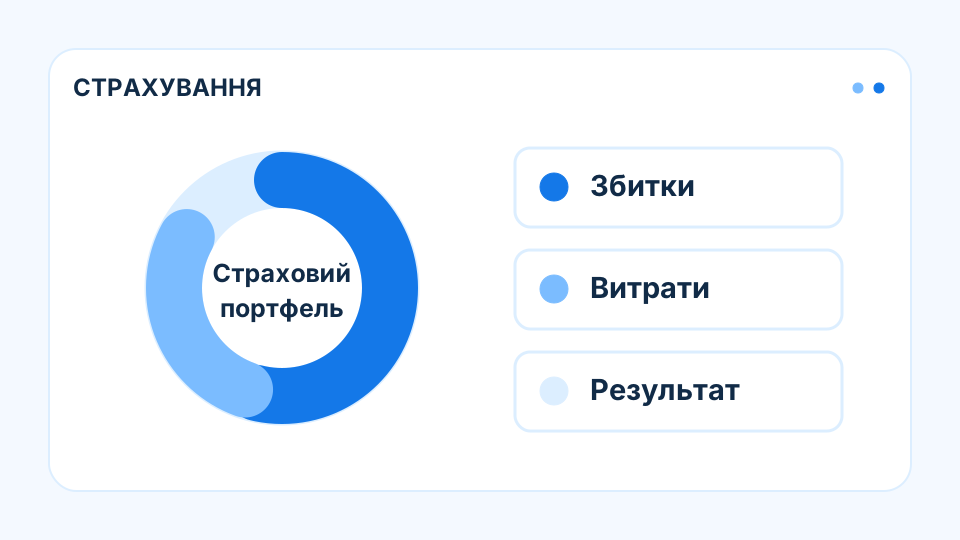
У ризиковому страхуванні корисно розглядати окремо збитки та витрати на залучення й обслуговування договорів. Коефіцієнт збитковості співвідносить відповідні збитки із заробленими преміями. Комбінований коефіцієнт додає витратну складову. Для зіставлення треба перевірити методику: компанії можуть використовувати різні бази та спосіб відображення перестрахування.
Цей підхід допомагає зрозуміти економіку страхового портфеля, але не описує всієї компанії. Інвестиційний результат, фінансові витрати та інші операції можуть змінювати підсумковий прибуток. Показник за весь портфель також приховує різницю між продуктами, де частота випадків і вартість обслуговування суттєво відрізняються.
Рахуємо на вигаданих даних
Нехай зароблені премії за умовний рік становлять 20 млн грн. Вартість збитків, включно зі зміною відповідних оцінок невиплачених вимог, — 12 млн грн. Витрати на ведення цього портфеля — ще 6 млн грн. Якщо всі суми взяті на однаковій основі, збитковість дорівнює 60%, витратна частка — 30%, комбінований коефіцієнт — 90%.
Залишок у 2 млн грн є лише результатом цієї спрощеної моделі. Якщо збитки зростуть на 3 млн грн, коефіцієнт стане 105%. Це означає, що відповідні збитки й витрати перевищили зароблені премії на 1 млн грн, ще до врахування інших складових результату.
Чому один рік може обманювати
Великий збиток здатний різко змінити показник невеликого портфеля. Навпаки, відсутність рідкісної події тимчасово робить результат привабливим. Відокремлюйте випадковий ефект від змін у тарифах, умовах покриття та відборі ризиків. Для цього корисний ряд кількох періодів і пояснення значних відхилень у примітках.
Перегляд давніх оцінок збитків теж впливає на поточний період. Якщо попередні резерви виявилися завищеними, їх зменшення може покращити сьогоднішній коефіцієнт без змін у новому бізнесі. Окреме відображення результату поточного страхового року та розвитку старих вимог дає точніше уявлення про причину руху показника.
Як перетворити показник на дію
Для внутрішньої роботи розкладіть зміну на частоту випадків, середній збиток, ціну покриття й витрати обслуговування. Якщо головна причина — подорожчання ремонту, скорочення адміністративних витрат саме по собі може бути недостатнім. Якщо причина у дорогому каналі продажів, одна лише зміна відбору ризиків не вирішить проблему.
У зовнішньому аналізі перевіряйте зіставність сегментів і визначень. Значення нижче 100% у спрощеному розрахунку не є гарантією платоспроможності, а значення вище 100% не пояснює автоматично всієї діяльності. Коефіцієнт найкорисніший як спосіб поставити конкретні запитання до портфеля, а не як універсальна оцінка надійності страховика.
Що варто запам’ятати
Розкладайте збитковість на причини та перевіряйте методику розрахунку, перш ніж порівнювати компанії або періоди.
Джерела та далі за темою
Числові приклади умовні. Це освітній матеріал журналу цього прототипу, а не офіційний рейтинговий висновок чи індивідуальна фінансова рекомендація.