 Кредитні рейтинги↗
Що насправді означає кредитний рейтинг
Буквена оцінка стискає складний аналіз платоспроможності. Розбираємо, яке питання вона допомагає поставити і чому самої літери недостатньо.
Читати статтю
Журнал / Фінанси з контекстом
Пояснюємо рейтинги, фінансові показники та ризики зрозумілою мовою. Від першого знайомства з темою до запитань, які допомагають бачити глибше.
Буквена оцінка стискає складний аналіз платоспроможності. Розбираємо, яке питання вона допомагає поставити і чому самої літери недостатньо.
Бібліотека знань
Оберіть рубрику або знайдіть матеріал за назвою й описом.
Кредитні рейтинги↗Буквена оцінка стискає складний аналіз платоспроможності. Розбираємо, яке питання вона допомагає поставити і чому самої літери недостатньо.
 Кредитні рейтинги↗
Однакові літери ще не означають однаковий ризик. Контекст шкали, агентство та строк зобов’язання визначають зміст оцінки.
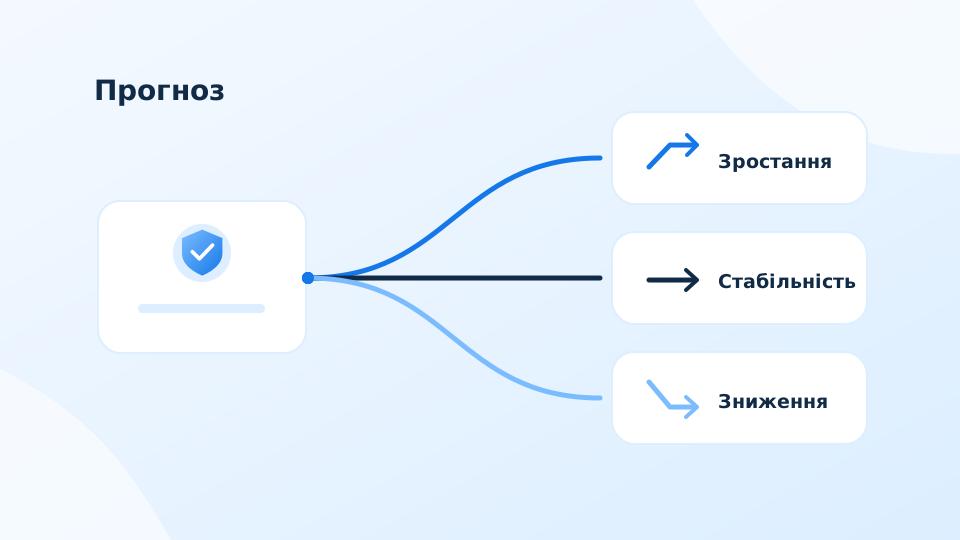 Кредитні рейтинги↗
Стабільний, позитивний або негативний прогноз описує очікування аналітиків. Його цінність розкривають сценарії та умови перегляду.
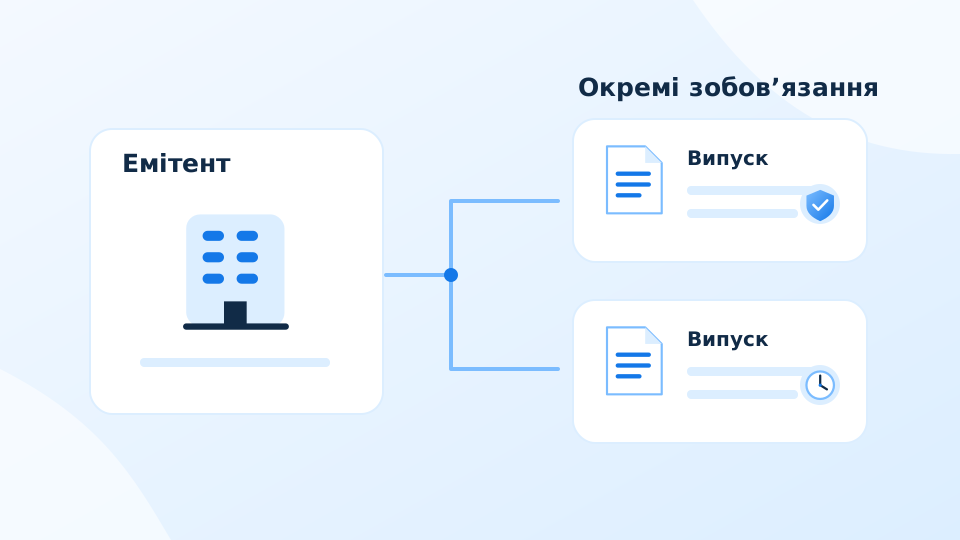 Кредитні рейтинги↗
Загальна кредитоспроможність компанії та умови окремого боргу пов’язані. Але черговість вимог, забезпечення і позичальник можуть змінювати аналіз.
 Кредитні рейтинги↗
Рейтинг реагує на зміну кредитної картини. Пояснюємо, як відрізнити тимчасове коливання показника від події, що змінює фінансову гнучкість.
 Кредитні рейтинги↗
Три звіти показують різні сторони одного бізнесу. Їх спільне читання допомагає зрозуміти, чому прибуткова компанія може відчувати нестачу коштів.
 Кредитні рейтинги↗
Гроші на дату звіту ще не пояснюють здатності пройти наступні місяці. Ліквідність перевіряють через доступні джерела та строки платежів.
 Кредитні рейтинги↗
Відношення боргу до результату допомагає поставити питання про фінансову гнучкість. Для відповіді потрібні склад боргу, якість результату та календар.
 Кредитні рейтинги↗
Повна звітність робить фінансовий аналіз відтворюваним. Найбільшу цінність часто мають примітки, узгодження показників і пояснення невизначеності.
 Кредитні рейтинги↗
Кредитний ризик — лише одна частина фінансової картини. Розділяємо платоспроможність, ціну, ліквідність інструмента та власні потреби читача.
 Банки↗
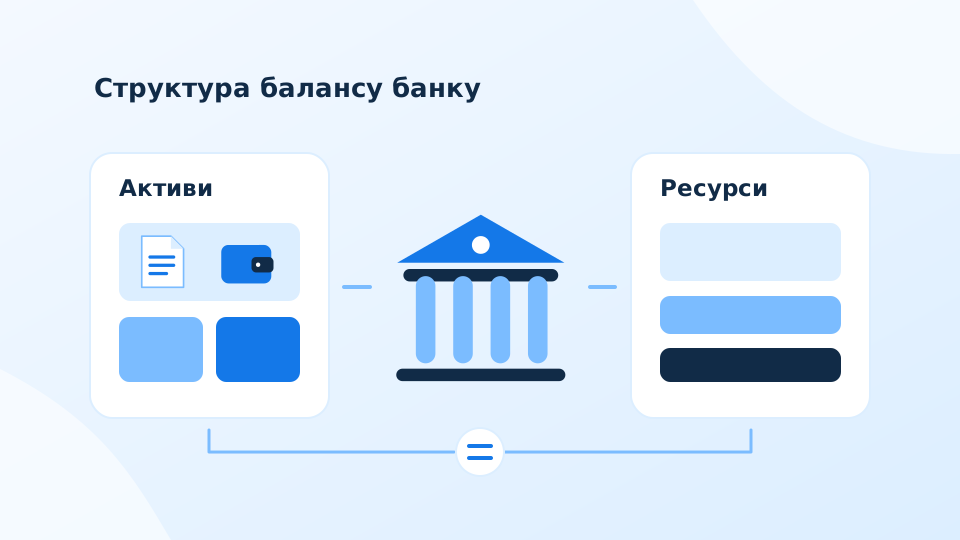
Баланс показує, куди банк спрямував ресурси та звідки їх залучив. Його корисно читати як систему пов’язаних сум, строків і ризиків.
 Банки↗
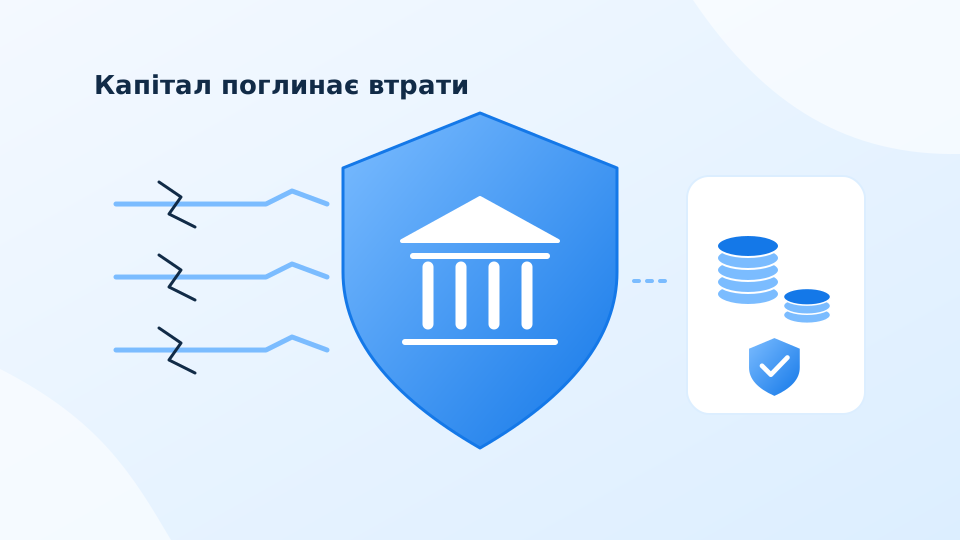
Капітал і ліквідність виконують різні функції. Пояснюємо на простому балансі, як збиток змінює фінансовий запас банку.
 Банки↗
Нові кредити змінюють не лише обсяг активів. Важливо бачити їхній склад, поведінку після видачі та залежність від спільних чинників ризику.
 Банки↗
Затримка платежу, ознаки нездатності повернути борг та оцінені втрати — пов’язані поняття. Для читання звітності потрібно розрізняти їхні визначення.
 Банки↗
Для банку важливі не лише активи, а й можливість використати їх для платежів. Розбираємо логіку запасу ліквідності та навчального сценарію відпливу.
 Банки↗
Чиста процентна маржа допомагає зрозуміти дохідність основних банківських операцій. Її треба читати разом із ризиком, структурою та строками переоцінки.
 Банки↗
Розмір депозитів — початок аналізу ресурсної бази. Стійкість залежить від структури клієнтів, строків, вартості та можливого відпливу.
 Банки↗
Кількість позичальників не завжди дорівнює диверсифікації. Спільний власник, ринок або джерело доходу може поєднати формально різні ризики.
 Страхування↗
Чому обсяг продажів страховика не пояснює його надійність і як зіставляти премії, виплати та періоди покриття.
 Страхування↗
Резерв — оцінка майбутніх зобов’язань. Розбираємо, чому його розмір змінюється і які припущення важливі для читача звітності.
 Страхування↗
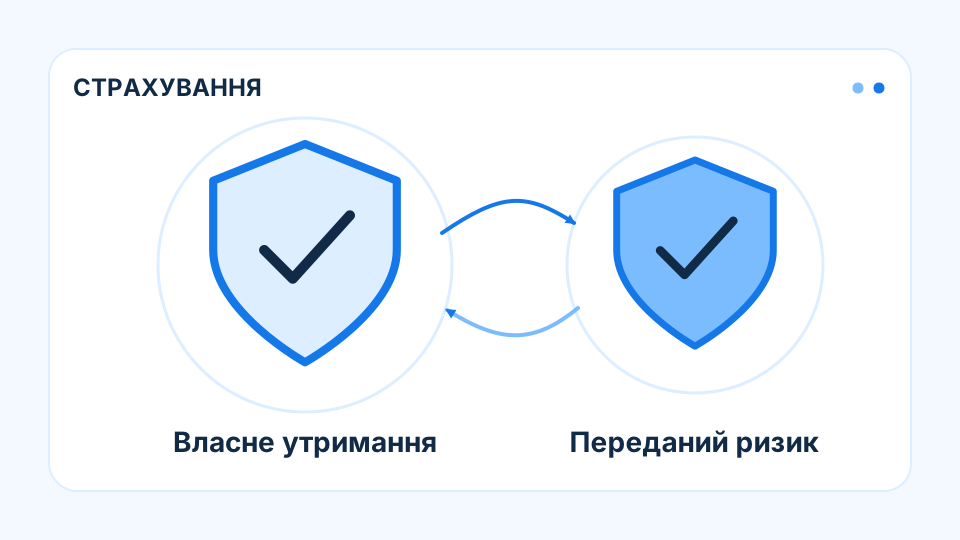
Пояснюємо економіку перестрахування на простому прикладі та чому участь іншої компанії не прибирає всі ризики.
 Страхування↗
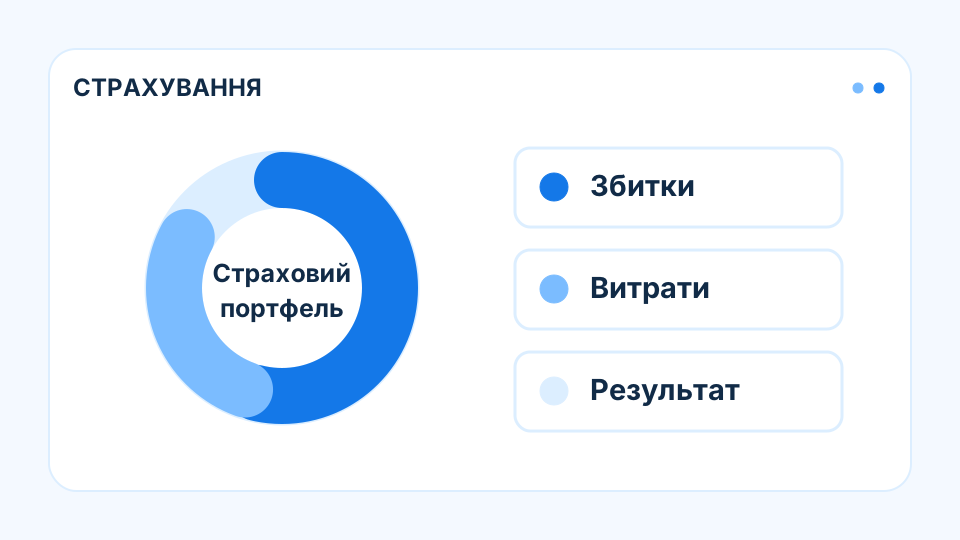
Відокремлюємо вартість збитків від витрат на ведення бізнесу та пояснюємо межі популярного страхового показника.
 Страхування↗
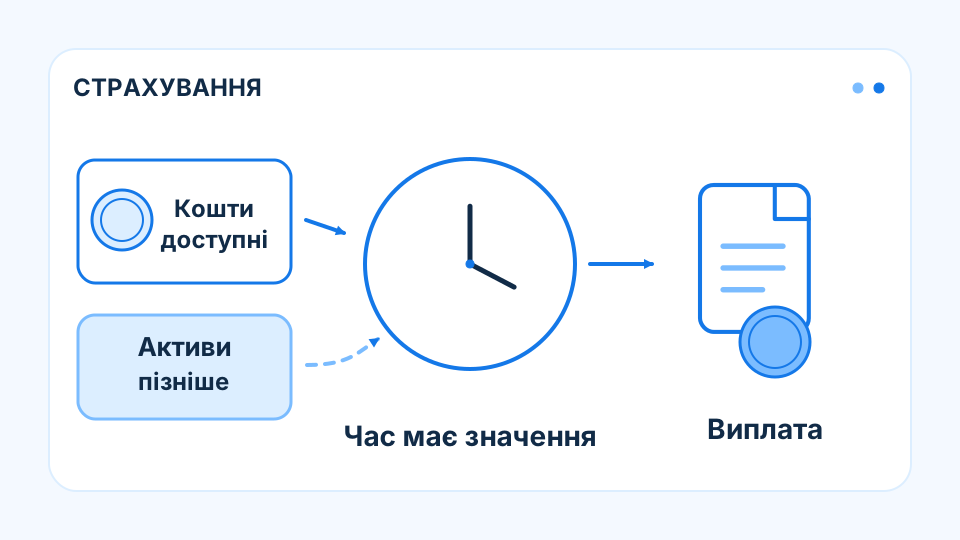
Календар виплат показує те, чого не видно в загальній сумі балансу: доступність грошей саме в потрібний момент.
 Страхування↗
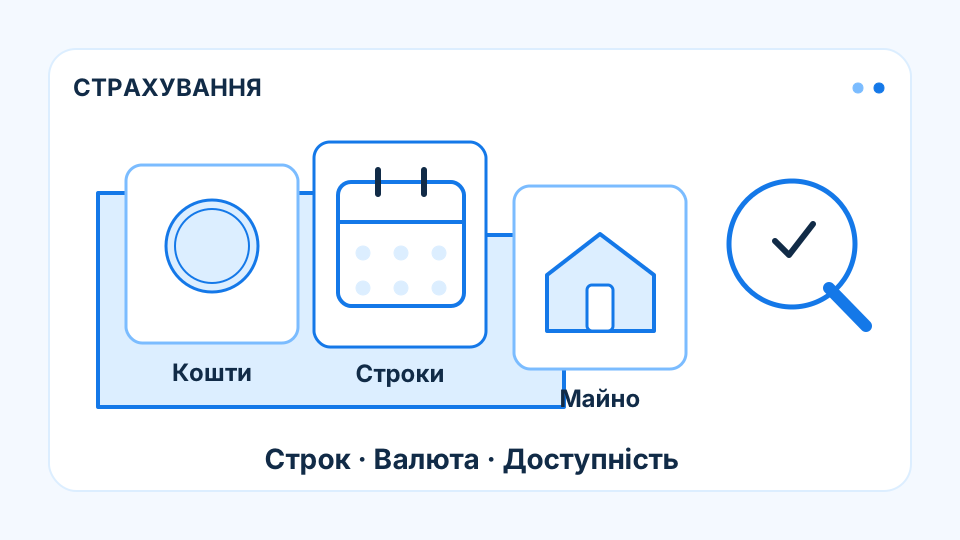
Однакова сума активів може приховувати різну доступність, концентрацію та чутливість до зміни вартості.
 Страхування↗
Порівняння полісів починається з подій, винятків, франшизи та процедури врегулювання, а вже потім переходить до ціни.
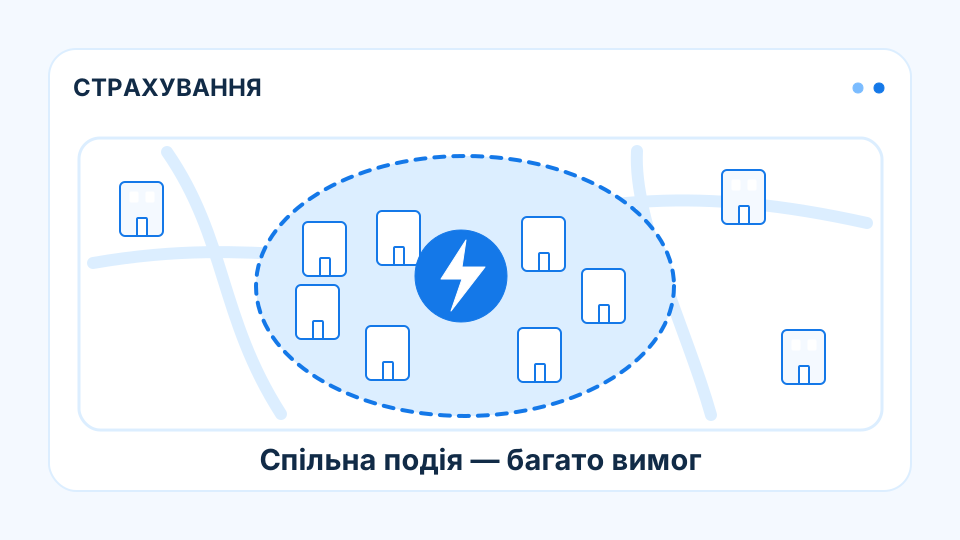 Страхування↗
Кількість клієнтів не гарантує розподілу ризику. Дивимося на спільні події, території, галузі та канали продажів.
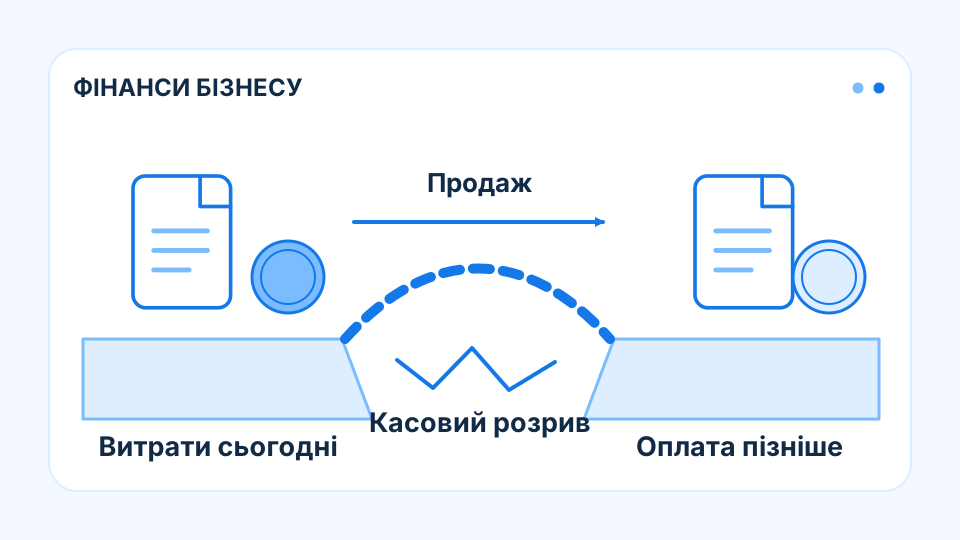 Фінанси бізнесу↗
Прибуток і залишок коштів відповідають на різні запитання. Складаємо платіжний календар і перевіряємо час надходжень.
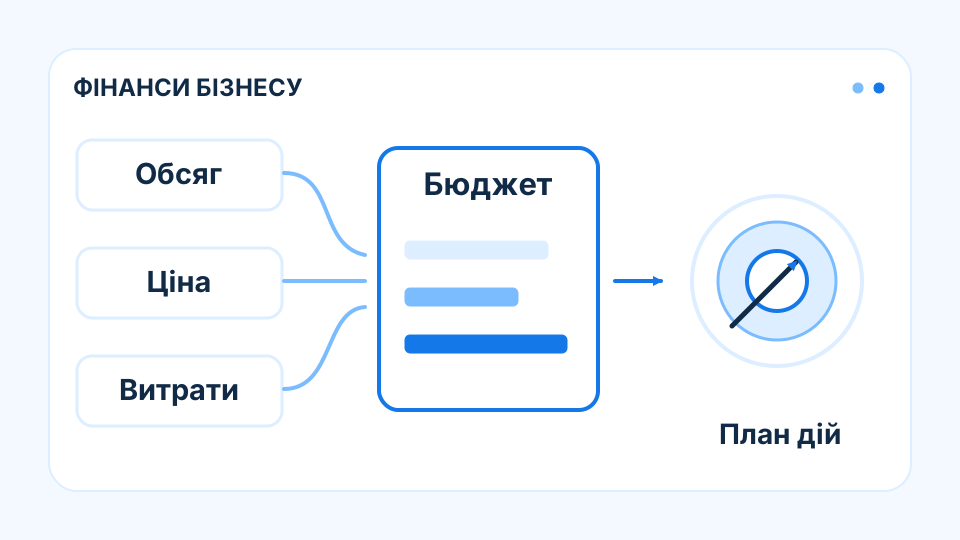 Фінанси бізнесу↗
Корисний бюджет пояснює, звідки взялися суми, хто відповідає за результат і як відрізнити зміну обсягу від зміни ціни.
 Фінанси бізнесу↗
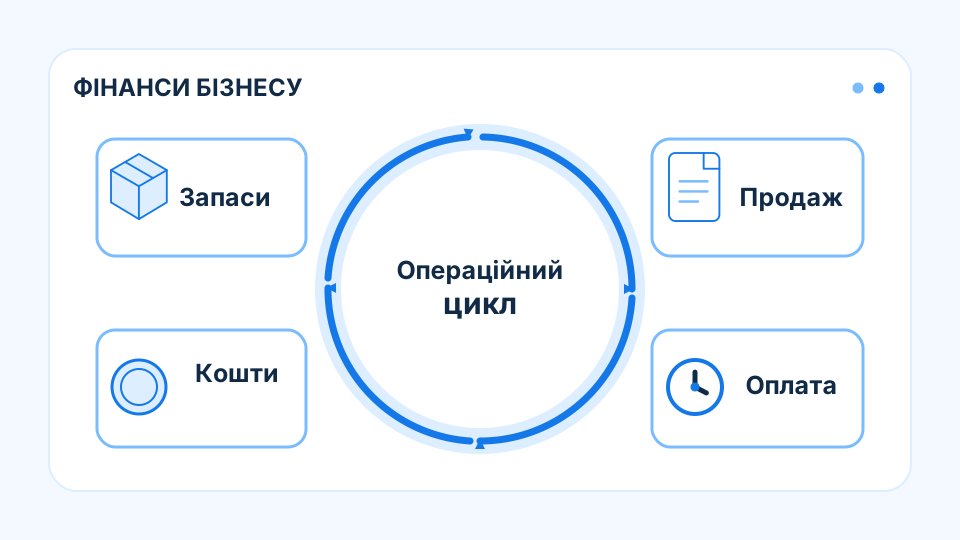
Розбираємо запаси, дебіторську заборгованість і платежі постачальникам як частини одного операційного циклу.
 Фінанси бізнесу↗
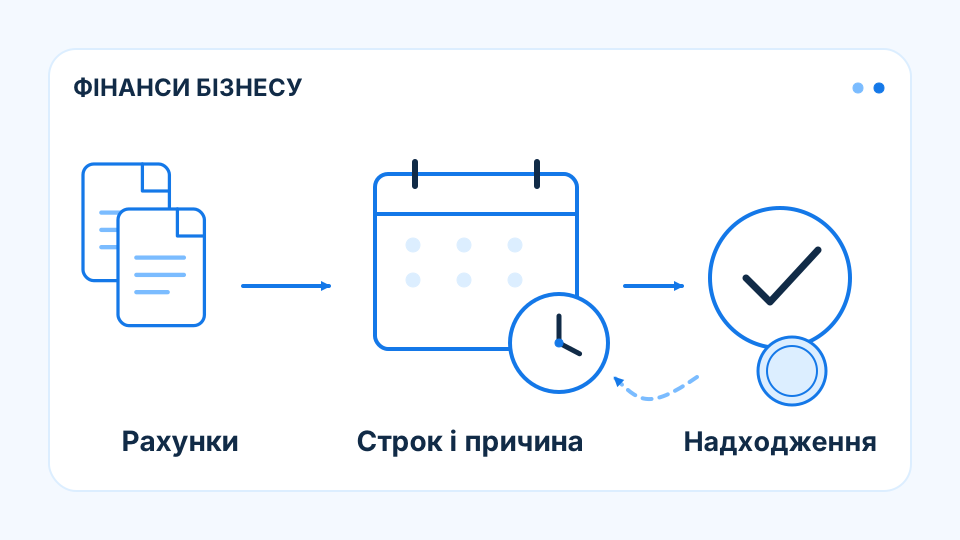
Контроль дебіторки починається до виставлення рахунку: з умов договору, підтвердження виконання та відповідальності за оплату.
 Фінанси бізнесу↗
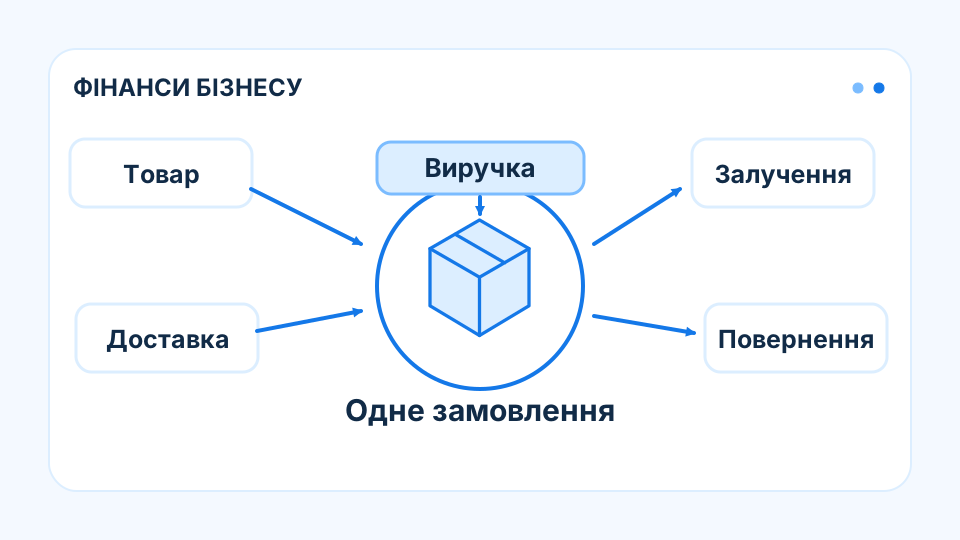
Розрахунок на одну одиницю допомагає перевірити зростання, якщо правильно вибрати одиницю та врахувати пов’язані витрати.
 Фінанси бізнесу↗
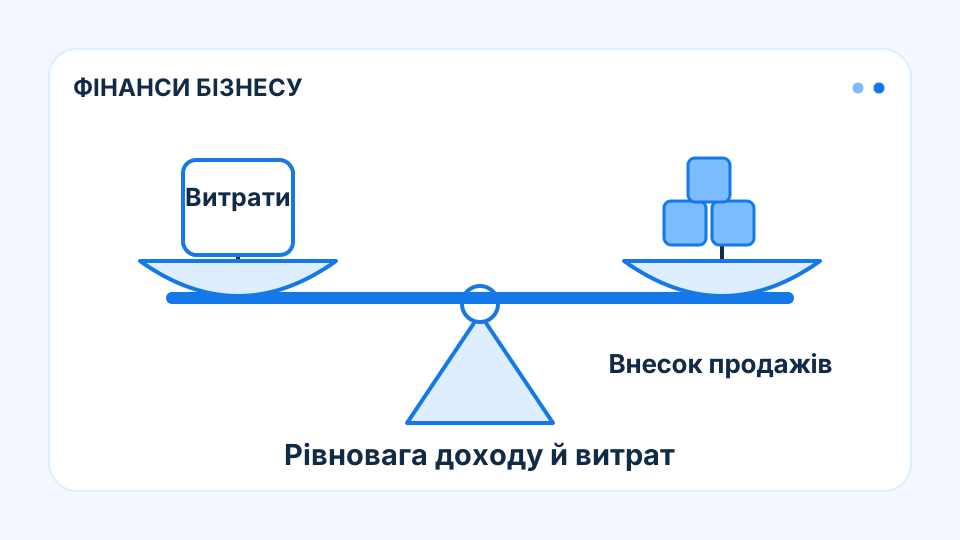
Пояснюємо внесок одиниці, запас міцності та припущення, без яких формула беззбитковості може вводити в оману.
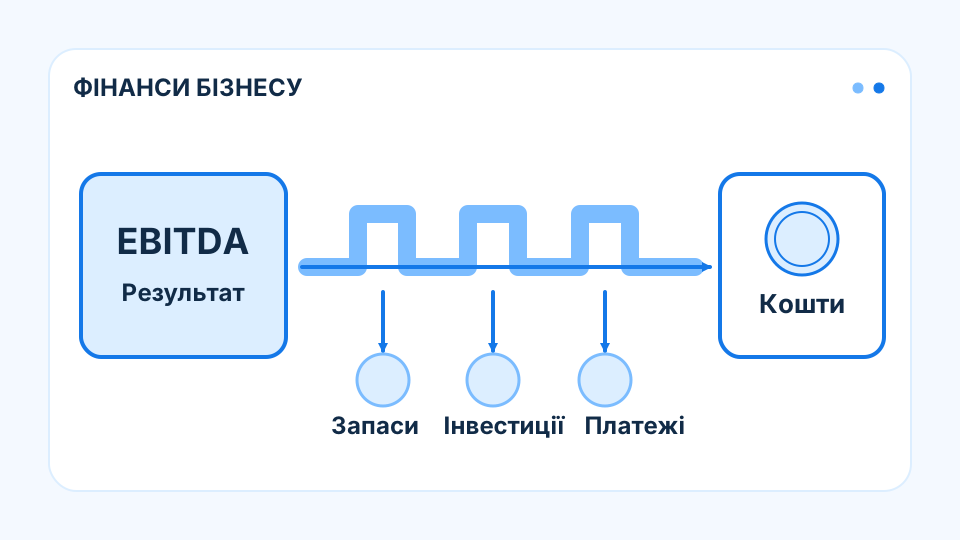 Фінанси бізнесу↗
Що прибирає EBITDA, чому вона не дорівнює вільним коштам і як перевірити управлінські коригування.
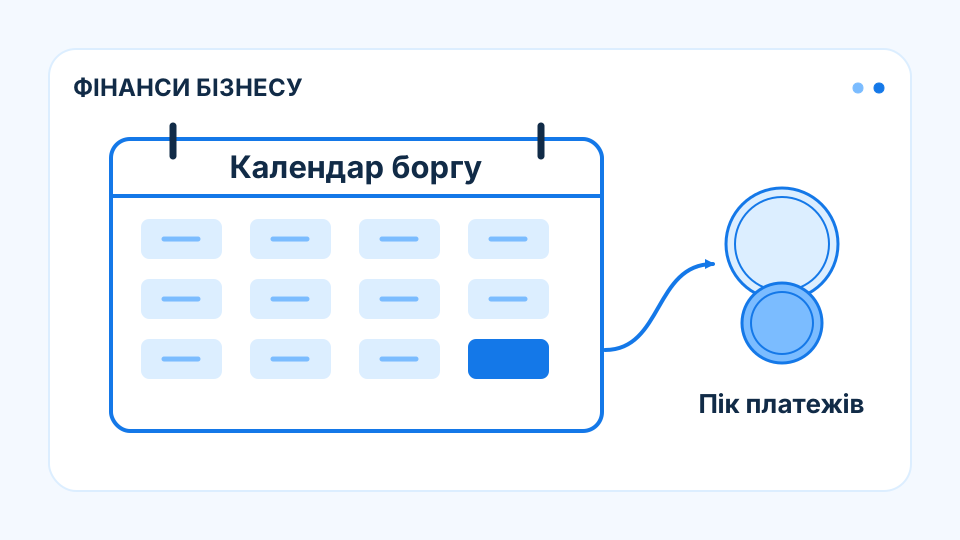 Фінанси бізнесу↗
Річний прибуток може приховувати складний місяць погашення. Будуємо борговий календар разом із операційними коштами.
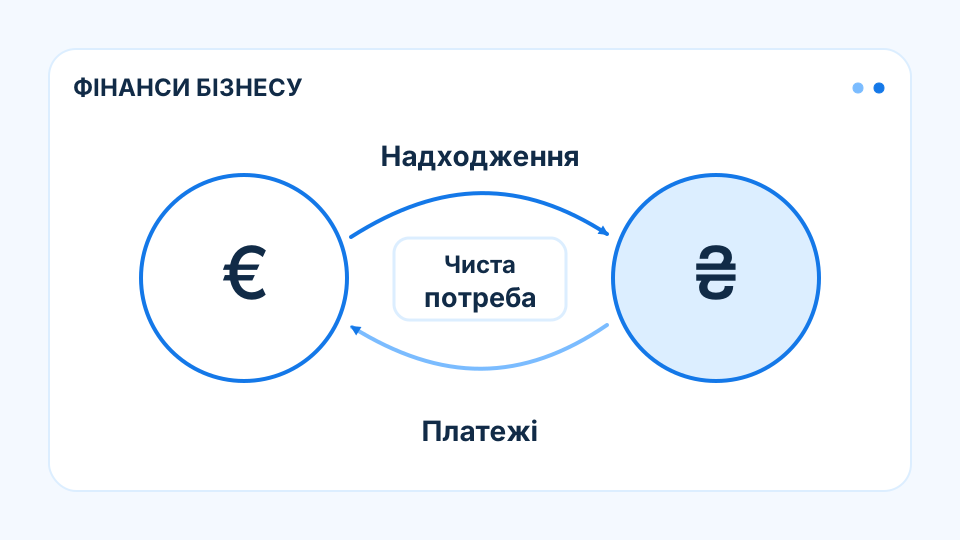 Фінанси бізнесу↗
Валютні надходження та платежі можуть частково компенсуватися. Важливі їхня сума, дата й підтвердженість.
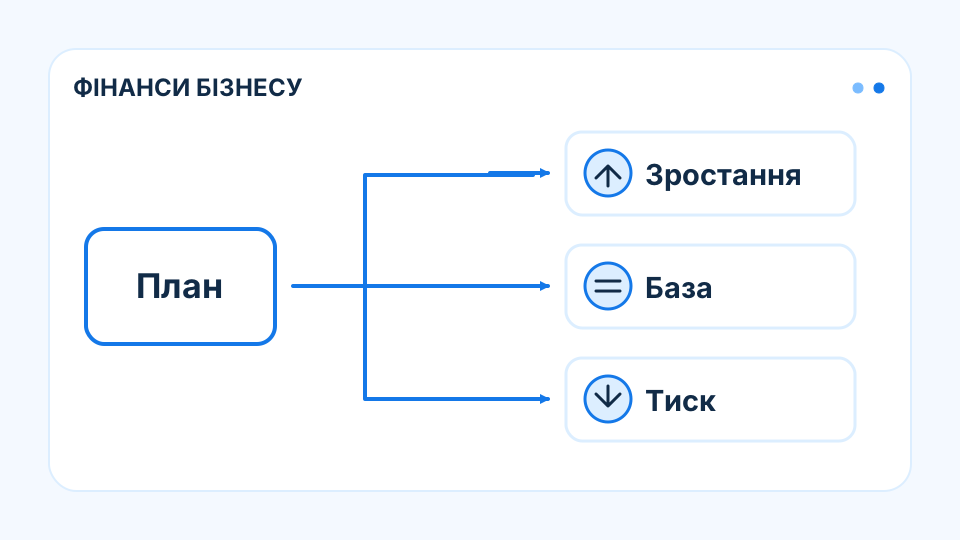 Фінанси бізнесу↗
Сценарій корисний, коли пояснює причини змін, показує вплив на кошти та містить заздалегідь визначену реакцію команди.
 Аналітика↗
Баланс, прибуток і рух коштів відповідають на різні запитання. Спільне читання допомагає помітити суперечності за красивими підсумками.
 Аналітика↗
Однакові назви рядків не гарантують однакового змісту. Чесне порівняння починається з узгодження періодів, масштабу та методики.
 Аналітика↗
Форма лінії залежить від способу показу. Підписи, межі осей і база порівняння часто важливіші за перше враження.
 Аналітика↗
Два показники можуть рухатися разом через третій чинник. Для висновку про вплив потрібне порівняння з правдоподібною альтернативою.
 Аналітика↗
Помилка у вихідній таблиці може пережити всі красиві розрахунки. Надійність починається з походження, визначень і простих звірок.
 Аналітика↗
Середнє враховує величину кожного спостереження, медіана показує середину впорядкованого ряду. Разом вони відкривають структуру даних.
 Аналітика↗
Стрес-тест досліджує наслідки заданого шоку. Його цінність — у виявленні вразливих місць, а не в передбаченні майбутнього.
 Аналітика↗
Регулярний календарний ритм може нагадувати зростання або кризу. Аналіз відокремлює сезонні коливання від зміни основної тенденції.
 Аналітика↗
Хороша панель починається із запитання користувача. Показники, контекст і можливість перевірки важливіші за кількість діаграм.
 Фінансові ринки↗
Інфляція описує широкий рух цін, а не подорожчання одного товару. Ваги кошика та база порівняння визначають її прочитання.
 Фінансові ринки↗
Рішення щодо ставки впливає через кілька каналів і з певним часом. Воно не задає однакову ціну всіх кредитів і депозитів.
 Фінансові ринки↗
Фіксовані майбутні платежі оцінюють через потрібну ринкову дохідність. Її зміна переоцінює ціну паперу, навіть коли купон незмінний.
 Фінансові ринки↗
Крива зіставляє дохідності паперів різної тривалості. Її форма відображає кілька чинників і не дає одного гарантованого прогнозу.
 Фінансові ринки↗
Різниця між дохідностями допомагає читати ринкову оцінку ризику. Проте спред включає більше, ніж очікувану втрату від дефолту.
 Фінансові ринки↗
Курс змінює не тільки ціну імпортної покупки. Валюта доходів, боргу та витрат визначає напрям і силу впливу на підприємство.
 Фінансові ринки↗
Розподіл між кількома активами може зменшити залежність від одного результату. Для цього треба бачити спільні чинники за назвами.
 Фінансові ринки↗
ВВП, ціни й показники на одну людину описують різні сторони економіки. Узгоджений набір дає більше, ніж один гучний заголовок.
Спробуйте інший запит або скиньте фільтри.